Pix ganha nova função e mostra saldo antes do pagamento
Pix deu mais um passo na integração com o Open Finance e passa a oferecer uma experiência mais simples para quem utiliza pagamentos digitais. A nova funcionalidade, chamada de “jornada otimizada”, permite que o consumidor autorize o Pix por aproximação e o compartilhamento de saldo da conta em uma única etapa.
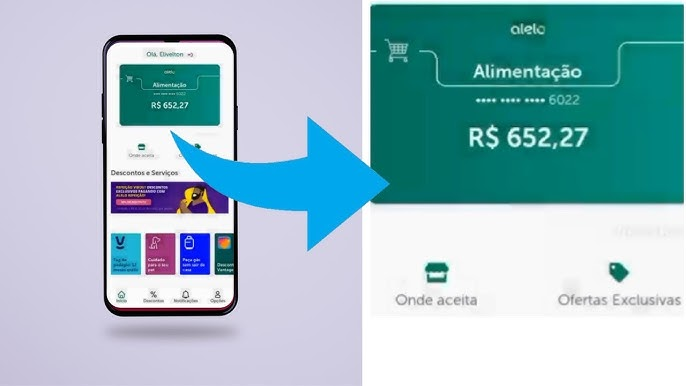
A mudança aproxima a experiência já conhecida pelos usuários de cartões de benefício, como vale-alimentação e vale-refeição. Nesses casos, o consumidor costuma visualizar o saldo disponível antes de concluir a compra. Com a integração entre Pix e Open Finance, a consulta passa a ocorrer de forma semelhante, permitindo verificar os recursos disponíveis na conta antes de autorizar o pagamento.
 NEGOCIA HORTOLÂNDIA
A novidade entrou em vigor nesta semana e faz parte da evolução do Open Finance, sistema que permite o compartilhamento de dados financeiros entre instituições autorizadas pelo cliente.
Na prática, o usuário não precisará mais passar por duas telas diferentes para liberar o pagamento e permitir a consulta de saldo. Agora, ambas as autorizações podem ser realizadas ao mesmo tempo, tornando a experiência mais rápida e intuitiva.
De acordo com o Banco Central, a medida busca reduzir falhas em pagamentos por falta de saldo e incentivar o uso de meios digitais.
Índice
Como funciona a nova jornada otimizada
Antes da mudança, quem desejava utilizar uma carteira digital com Pix por aproximação precisava realizar dois procedimentos separados:
- Autorizar o pagamento pela carteira digital;
- Autorizar o compartilhamento das informações da conta via Open Finance.
Com a nova regra, essas etapas foram unificadas.
Ao optar pelo recurso, o consumidor poderá visualizar informações como:
- Saldo disponível na conta;
- Limites contratados;
- Limite do cheque especial, quando houver.
Esses dados aparecem antes da confirmação do pagamento, ajudando o usuário a decidir se possui recursos suficientes para concluir a transação.
Segundo o Banco Central, o compartilhamento de saldo continua sendo opcional. O cliente precisa autorizar expressamente a exibição das informações.
Além disso, o consentimento pode ser cancelado a qualquer momento.
Pagamento por aproximação fica mais prático
A nova funcionalidade beneficia especialmente quem utiliza o pagamento por aproximação em carteiras digitais.
O modelo funciona de forma semelhante aos cartões com tecnologia NFC. Basta aproximar o celular ou dispositivo compatível da máquina para realizar o pagamento.
Com a integração ao Open Finance, o usuário ganha mais visibilidade sobre sua situação financeira antes da conclusão da compra.
De acordo com o Banco Central, a medida também pode reduzir o abandono de compras e diminuir transações recusadas por insuficiência de saldo.
A oferta da funcionalidade é facultativa para carteiras digitais e iniciadores de pagamento. Já os bancos responsáveis pelas contas dos clientes devem disponibilizar a jornada otimizada quando forem acionados por parceiros autorizados.
Quais bancos participam da nova etapa
A regulamentação prevê a participação das principais instituições financeiras do país.
Entre elas estão:
- Banco do Brasil;
- Caixa Econômica Federal;
- Itaú;
- Bradesco;
- Santander;
- Nubank;
- Mercado Pago;
- PicPay;
- C6 Bank;
- PagBank;
- BTG Pactual;
- Banco Pan;
- Neon;
- Digio;
- Sicredi;
- Sicoob.
A disponibilização ao cliente dependerá da implementação de cada aplicativo ou carteira digital.
A novidade também terá limites ajustáveis
Outra novidade anunciada recentemente pelo Banco Central envolve os limites por aproximação.
A autoridade monetária eliminou o teto fixo de R$ 500 para esse tipo de operação.
Agora, o usuário poderá solicitar aumento ou redução dos limites diretamente junto à instituição financeira.
A mudança equipara o pagamento por aproximação às demais modalidades, como pagamentos via chave e QR Code.
As instituições financeiras terão até 1º de outubro de 2026 para concluir as adaptações necessárias.
Automático, Agendado, Recorrente e Débito Automático: qual a diferença?
Com a expansão do ecossistema, muitos consumidores têm dúvidas sobre as diferentes modalidades disponíveis.
Pagamento Automático
O cliente autoriza apenas uma vez.
Depois disso, empresas como academias, escolas, serviços de assinatura e concessionárias podem realizar cobranças automáticas nas datas combinadas.
O usuário pode definir limites de valor e cancelar a autorização quando desejar.
Pagamento Agendado
É utilizado principalmente entre pessoas físicas.
O usuário agenda manualmente cada transferência, definindo valor e data.
Cada operação exige um novo agendamento.
Pix Recorrente
Também é configurado pelo usuário.
A diferença é que o banco realiza automaticamente os pagamentos em uma frequência previamente definida, como semanal ou mensal.
Débito Automático
Funciona por meio de convênios entre empresas e bancos.
Após a autorização do cliente, os valores são debitados automaticamente na data de vencimento.
Diferentemente do Pix Automático, normalmente não há definição prévia de um limite máximo para as cobranças.
O que muda para o consumidor
A integração entre Pix e Open Finance representa mais praticidade para quem utiliza pagamentos digitais no dia a dia.
Ao reunir autorizações em uma única etapa e permitir a visualização do saldo antes da confirmação da compra, o sistema reduz etapas e oferece mais controle financeiro ao usuário.
Segundo o Banco Central, o objetivo é tornar os pagamentos digitais mais eficientes, seguros e convenientes, ampliando ainda mais a adoção do Pix em todo o país.
Terreno fértil para novas formas de fraude
Especialistas costumam destacar que novas funcionalidades digitais ampliam a conveniência, mas também exigem atenção dos usuários. A integração entre Pix e Open Finance não cria acesso direto às contas bancárias, porém aumenta a importância de o consumidor verificar cuidadosamente quem está solicitando o compartilhamento de dados. Assim como ocorreu com o próprio Pix em seu lançamento, a tendência é que criminosos tentem explorar o desconhecimento dos usuários por meio de golpes de engenharia social e autorizações indevidas.FAQ – PERGUNTAS FREQUENTES
O que é a jornada otimizada do Pix?
É a nova funcionalidade que permite autorizar o Pix por aproximação e o compartilhamento de saldo da conta em uma única etapa.
O compartilhamento de saldo é obrigatório?
Não. O compartilhamento é opcional e depende da autorização do cliente.
Qual a diferença entre Pix Automático e débito automático?
No Pix Automático, a empresa realiza as cobranças após uma única autorização do cliente. No débito automático, a cobrança depende de convênios entre empresas e bancos e normalmente não permite definir limite máximo para os débitos.
LEIA TAMBÉM: Marketing: Seu concorrente vende mais porque aparece mais
Para mais notícias, eventos e empregos, siga-nos no Google News (clique aqui) e fique informado
Lei Proibida a reprodução total ou parcial, sem autorização previa do Portal Hortolandia . Lei nº 9610/98